伦敦–(美国商业资讯)– Omdia的最新研究显示,2026年第三季度,全球台式机、笔记本电脑和工作站的出货量大幅下滑,同比下降21.2%,至5810万台。台式机出货量(包括台式工作站)下降23.5%,至1170万台;笔记本电脑出货量(包括移动工作站)下降20.6%,至4640万台。
“在上半年持续的提前采购活动支撑了PC市场之后,出货量的这一大幅下滑并不令人意外。”Omdia研究总监Ishan Dutt表示,“这一下滑幅度与整个上一财报周期内行业释放的信号一致:头部原始设备制造商(OEM)预测下半年销量将出现两位数的萎缩,而零售商则报告称,在销量下滑的同时,平均售价(ASP)出现了两位数的增长。上游零部件成本上涨的影响现已完全传导至终端市场定价,消费者和IT决策者也据此作出了相应采购反应。在供应端,厂商及其ODM合作伙伴已于第三季度开始缩减产量,而渠道合作伙伴则仍在持续消化此前积累的高位库存。”
近几个月来,供应链面临的挑战日益加剧。随着内存和存储价格持续上涨,加上处理器、显卡以及众多集成电路零部件的短缺,PC厂商在供应链和库存管理方面面临着更大的困难。
“DRAM和SSD在PC中的成本占比已从通常的约15%急剧上升至近40%,价格涨幅更是超过了四倍。”Omdia首席分析师Ben Yeh表示,“尽管PC厂商在过去几个季度中已多次提价,但尚不足以完全抵消上述影响。预计这些压力将持续存在,而当前的下滑可能只是新一轮下行周期的开端。”
Omdia预测,2026年第四季度PC市场将同比下滑24%,2027年全年预计还将进一步下滑7%。
| 全球台式机和笔记本电脑出货量(市场份额和年增长率)
Omdia PC市场动态:2026年第三季度 |
|||||
| 供应商 | 2026年第三季度
出货量 |
2026年第三季度
市场份额 |
2025年第三季度
出货量 |
2025年第三季度
市场份额 |
年度
增长率 |
| 联想 | 14,933 | 25.7% | 19,360 | 26.3% | -22.9% |
| 惠普 | 10,344 | 17.8% | 15,000 | 20.4% | -31.0% |
| 戴尔 | 7,582 | 13.1% | 10,106 | 13.7% | -25.0% |
| 苹果 | 6,774 | 11.7% | 7,637 | 10.4% | -11.3% |
| 华硕 | 5,389 | 9.3% | 5,772 | 7.8% | -6.6% |
| 其他 | 13,052 | 22.5% | 15,831 | 21.5% | -17.6% |
| 总计 | 58,074 | 100.0% | 73,707 | 100.0% | -21.2% |
| 注:出货量单位为千。由于四舍五入,各项百分比之和可能不为100%。
来源:Omdia PC Horizon服务(出货量),2026年10月 |
|||||
尽管大多数头部厂商在2026年第三季度的出货量均出现两位数的下滑,但排名无论环比还是同比均基本保持不变。联想仍稳居榜首,出货量达1490万台,市场份额维持在26%。惠普在前几大厂商中跌幅最大,达31%,以1030万台的出货量位居第二。其市场份额降至18%,较上年同期下降近三个百分点。
戴尔仍位居第三,出货量为760万台,占市场份额的13%。苹果位居第四,出货量为680万台,同比下降11%。不过由于其高端定位有助于缓解价格上涨带来的冲击,其市场份额逆势增长超1个百分点。华硕跻身前五,在主要厂商中降幅最小,出货量为540万台,市场份额同比提升至9.3%。
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码 :TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行 业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
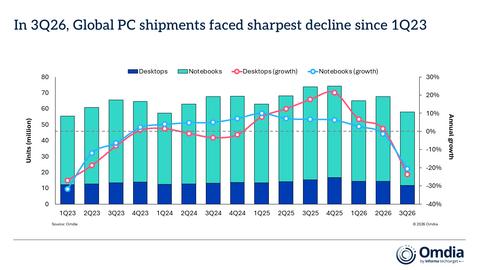
2026年第三季度,全球个人电脑出货量遭遇了自2023年第一季度以来最严重的下滑
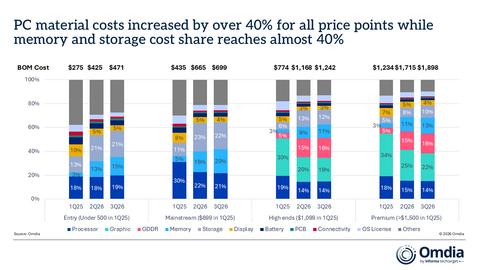
所有价格区间的个人电脑材料成本均上涨了40%以上,而内存和存储的成本占比已接近40%


